KDV tevkifatı nedir? Faturada nasıl gösterilir, kim öder?
KDV tevkifatında alıcı KDV’nin bir kısmını satıcı yerine doğrudan vergi dairesine öder. Tam ve kısmi tevkifat, oran mantığı (örneğin 5/10, 7/10, 9/10), faturada gösterim, kimlerin uyguladığı, sık hatalar ve programda ayar. Oranlar ve kapsam tebliğle değişir; mali müşavir teyidi şart.
Normalde satıcı KDV’yi tahsil eder ve vergi dairesine yatırır. Tevkifatta bu sorumluluğun bir kısmı ya da tamamı alıcıya geçer: alıcı KDV’nin belirlenen oranını satıcıya ödemez, kendi beyannamesiyle doğrudan vergi dairesine öder. Amaç, KDV’nin tahsilini güvence altına almak. İşleyiş, örnek ve sık hatalar aşağıda.
Tam ve kısmi tevkifat
| Tam tevkifat | Kısmi tevkifat | |
|---|---|---|
| KDV’nin ne kadarı alıcıda | Tamamı | Belirlenen oran (örneğin 5/10, 7/10, 9/10) |
| Tipik durum | Yurt dışından alınan hizmet, bazı kiralama ve reklam işleri | Yapım işleri, temizlik, güvenlik, danışmanlık, bazı mal teslimleri (hurda, metal, ağaç ürünleri vb.) |
| Kim uygular | KDV mükellefi alıcı | Belirlenmiş alıcılar (kamu, büyük kurumlar) ve/veya KDV mükellefleri, işleme göre |
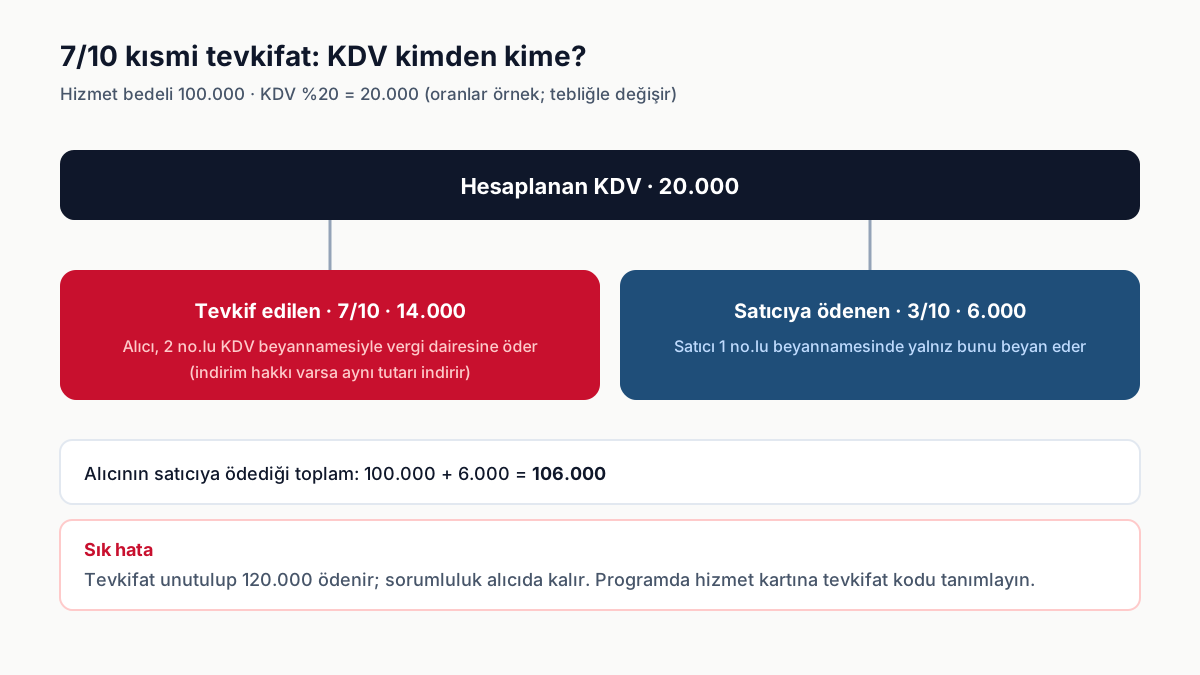
Örnek: 7/10 kısmi tevkifat
| Kalem | Tutar |
|---|---|
| Hizmet bedeli | 100.000 |
| Hesaplanan KDV (%20) | 20.000 |
| Tevkif edilen KDV (7/10) | 14.000 → alıcı vergi dairesine öder |
| Satıcıya ödenen KDV (3/10) | 6.000 |
| Alıcının satıcıya ödeyeceği toplam | 106.000 |
Satıcı faturada hesaplanan KDV’yi tam gösterir, tevkifat oranını ve tevkif edilen tutarı ayrıca yazar; beyannamesinde yalnız kendine kalan 6.000’i beyan eder. Alıcı 14.000’i 2 no.lu KDV beyannamesiyle öder ve aynı tutarı indirim konusu yapar (indirim hakkı varsa).
Faturada gösterim
- e-Faturada “tevkifatlı” fatura tipi seçilir; tevkifat kodu ve oranı alanlara girilir, elle açıklama yeterli değildir.
- Matrah, hesaplanan KDV, tevkifat oranı, tevkif edilen KDV ve ödenecek tutar ayrı satırlarda görünür.
- Alt sınır: tevkifat bazı işlemlerde belirli tutarın altındaki faturalara uygulanmaz; sınır tebliğle güncellenir.
Sık hatalar
- Tevkifat unutulur: alıcı sorumlu olduğu halde tam KDV öder; sorumluluk alıcıda kalır, ceza riski doğar.
- Yanlış oran: iş türü yanlış sınıflanır (temizlik mi, bakım mı?). Çözüm: hizmet tanımı sözleşmede ve faturada net.
- Alt sınır yanlış: sınır KDV dahil mi hariç mi, hangi tutar? Tebliğe göre kontrol.
- Beyan eşleşmemesi: satıcı 1 no.lu, alıcı 2 no.lu beyannamede farklı tutar yazar; GİB çapraz kontrolde çıkar.
Programda ayar
Ön muhasebe/ERP’de hizmet kartına tevkifat kodu ve oranı tanımlanır; fatura kesilirken alıcı türüne göre otomatik uygulanır ve e-fatura alanlarına yazılır. Elle hesaplanan tevkifat hata kaynağıdır. e-Fatura tarafı: e-Fatura nedir, kimler zorunlu?. Program seçimi: ön muhasebe programı seçimi.
Sık sorulan sorular
Bu konuda yol arıyorsanız yazın
İhtiyacınızı anlatın; uygun çözümü ve doğru sırayı birlikte belirleyelim. Aynı gün arıyoruz.
İlgili yazılar
e-Fatura nedir, kimler zorunlu, nasıl geçilir?
e-Fatura, GİB sisteminde elektronik düzenlenip iletilen faturadır. Zorunluluk mantığı (ciro eşiği, sektör, e-ticaret), e-arşiv ile farkı, geçiş adımları ve saha satışında e-belge akışı.
Ön muhasebe nedir? Programı seçerken bakılacak 9 şey
Ön muhasebe günlük işlemleri (fatura, cari, tahsilat, stok) kaydeder; resmi defter ve beyanname mali müşavirin işidir. Ön muhasebe programı seçerken dokuz ölçüt ve sık yapılan hatalar.
Bulut muhasebe güvenli mi? Sorulacak 8 soru
Bulut ön muhasebe ve ERP’de veri nerede durur, kim erişir, yedek nasıl alınır? Sağlayıcıya sorulacak 8 soru (veri merkezi ülkesi, ISO 27001, şifreleme, iki aşamalı giriş, yedek/geri dönüş, veri işleme sözleşmesi, çıkış, olay bildirimi) ve şirketin kendi tarafındaki 5 önlem.
Sizi arayalım
Adınızı ve telefonunuzu bırakın; mesai saatleri içinde aynı gün, dışında ertesi iş günü arıyoruz.

Numerus · Numerus Bilişim ekibi
Saha satış ve CRM yazılımı geliştiren ekip. Yazılar, müşteri sahasında gördüklerimizden ve kurduğumuz sistemlerden çıkar.